Miles & More Meilenschutz für ein Jahr geschenkt: Miles & More Blue Kreditkarte nur noch bis 30. September kostenlos
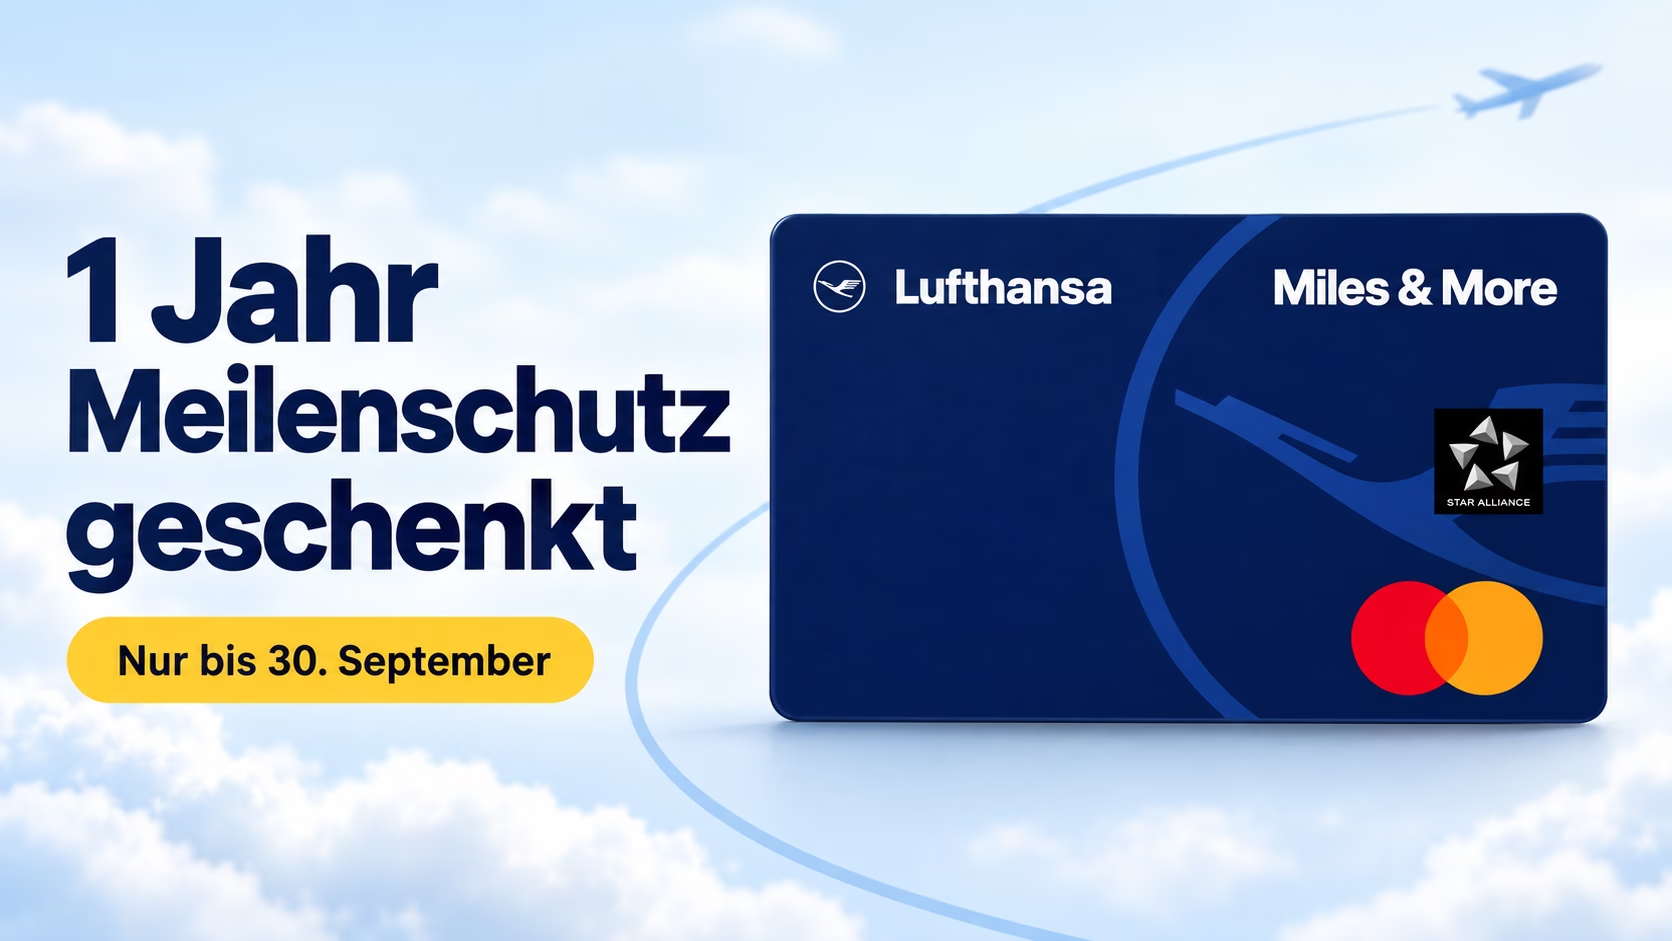
Nur noch bis zum 30. September 2026 bekommst du die Miles & More Blue Credit Card der Deutschen Bank zwölf Monate ohne Kartenpreis. Über die Aktion und den Willkommensbonus habe ich Anfang des Monats schon in diesem Artikel geschrieben. Heute geht es um den Punkt, den ich für deutlich wichtiger halte: den Meilenschutz. Denn den bekommst du mit dieser Aktion für bis zu rund 18 Monate, ohne einen Euro Kartenpreis zu zahlen.
Warum deine Meilen bei Miles & More überhaupt verfallen
Prämienmeilen sind bei Miles & More 36 Monate gültig. Allerdings nicht auf den Tag genau, sondern bis zum Ende des Quartals, in dem die 36 Monate ablaufen. Meilen aus dem Juli 2023 sind also am 30. September 2026 weg.
Das Problem dabei: Die meisten sammeln verteilt über die Jahre. Mal ein Flug, mal Payback, mal eine Aktion. Dein Konto bröckelt dann jedes Quartal ein Stück ab, und oft merkst du das erst, wenn dir für den Prämienflug in der Business Class ein paar tausend Meilen fehlen.
Vor dem Verfall schützen dich im Grunde nur zwei Dinge: ein Status wie Frequent Traveller, Senator oder HON Circle. Oder eine Miles & More Kreditkarte.
Was die Aktion konkret bringt
Die Blue Credit Card kostet regulär 5,50 Euro im Monat, also 66 Euro im Jahr. Geht dein Antrag bis zum 30. September 2026 ein, entfällt dieser Kartenpreis für die ersten zwölf Monate.
Sobald die Karte ausgestellt ist, sind alle deine Prämienmeilen vor dem Verfall geschützt. Egal wann und wie du sie gesammelt hast. Einen Mindestumsatz brauchst du dafür nicht, du musst die Karte nicht einmal einsetzen.
| Punkt | Miles & More Blue Credit Card | Wichtig |
|---|---|---|
| Regulärer Kartenpreis | 5,50 € pro Monat (66 € pro Jahr) | Ab Monat 13 |
| Aktion | 12 Monate ohne Kartenpreis | Antrag muss bis 30.09.2026 eingehen |
| Meilenschutz | Unbegrenzt, für alle Prämienmeilen | Ab Ausstellung der Karte, ohne Mindestumsatz |
| Karenzzeit nach Kündigung | Mindestens 3 Monate | Gerechnet ab Ende des Quartals, in dem die Kündigung wirksam wird |
| Willkommensbonus | 500 Meilen + 40 Points (Business: 1.000 Meilen + 40 Points) | Bis 31.12.2026, nur ohne Deutsche-Bank-M&M-Karte in den letzten 12 Monaten |
| Sammelrate | 1 Meile pro 2 € (Business: 1 Meile pro 1 €) | Bessere Quoten bei Worldshop und Avis |
| Auslandseinsatz | 1,95 % | Keine Reisekarte |
| Bargeld | 2 %, mindestens 5 € | – |
| Versicherungen | Keine | Nur bei der Gold Credit Card |
Die Rechnung: Bis zu rund 18 Monate Meilenschutz für 0 Euro
Spannend wird es beim Blick auf die Kündigung. Denn nach dem Ende der Karte greift eine Karenzzeit: Deine Meilen bleiben mindestens bis drei Monate nach Ende des Quartals geschützt, in dem die Kündigung wirksam wird.
Konkret bedeutet das:
- Du beantragst die Karte jetzt im September, sie wird im Oktober 2026 ausgestellt.
- Die zwölf Monate ohne Kartenpreis laufen bis etwa Oktober 2027.
- Du kündigst zum Ende dieser zwölf Monate.
- Danach läuft noch die Karenzzeit, also mindestens bis Ende des folgenden Quartals plus drei Monate.
Je nachdem, wie dein Kündigungstermin mit den Quartalen zusammenfällt, kommst du so auf gut 15 bis rund 18 Monate Meilenschutz. Und selbst wenn am Ende ein oder zwei Monatsbeiträge à 5,50 Euro anfallen: Im Verhältnis zu dem, was du sonst verlieren würdest, ist das ein kleiner Betrag.
Ein Beispiel: 20.000 Meilen, die verfallen würden, sind bei einer Einlösung in der Business Class aus meiner Sicht realistisch 300 Euro und mehr wert. Dem stehen im besten Fall 0 Euro und im schlechtesten Fall 11 Euro Kartenpreis gegenüber.
„Die 500 Meilen Bonus nehme ich gerne mit, aber deswegen würde ich die Karte nicht beantragen. Wer Meilen ohne Status auf dem Konto hat, bekommt hier über ein Jahr Meilenschutz, ohne dafür etwas zu zahlen. Das ist der eigentliche Wert der Aktion.„
Worauf du vor dem Antrag achten solltest
- Meilen, die am 30. September verfallen: Der Schutz greift erst mit der Ausstellung der Karte. Ein Antrag in den letzten Tagen des Monats rettet Meilen mit Verfallsdatum 30.09.2026 deshalb nicht sicher. Verlass dich nicht darauf und löse diese Meilen im Zweifel lieber noch rechtzeitig ein.
- Willkommensbonus nur ohne Vorkarte: Die 500 Meilen und 40 Points gibt es nur, wenn in den letzten zwölf Monaten keine Miles & More Kreditkarte der Deutschen Bank auf dich ausgestellt war. Für den Wegfall des Kartenpreises gilt diese Hürde dem Wortlaut nach nicht.
- Nicht zu früh kündigen: Kündigst du innerhalb der ersten zwölf Monate, kann der Willkommensbonus zurückgefordert werden.
- Kündigungstermin notieren: Ab Monat 13 kostet die Karte wieder 5,50 Euro im Monat. Trag dir den Termin direkt nach Erhalt der Karte in den Kalender ein.
- Keine Karte für den Urlaub: 1,95 Prozent Auslandseinsatzentgelt, 2 Prozent (mindestens 5 Euro) fürs Bargeld und keine Versicherungen. Zum Bezahlen auf Reisen gibt es klar bessere Karten.
Für wen sich die Blue Karte lohnt und für wen nicht
Die Karte lohnt sich für dich, wenn du Miles & More Meilen auf dem Konto hast, keinen Status besitzt und noch keine Gold Credit Card hast. Gerade wer über Payback, Einkäufe oder Aktionen sammelt und länger auf eine Prämie spart, verschafft sich damit zeitlichen Puffer.
Hast du bereits die Miles & More Gold Credit Card, brauchst du die Blue nicht. Dort sind deine Meilen ohnehin geschützt. Als Alltagskarte zum Sammeln würde ich die Blue auch nicht einsetzen. Eine Meile pro zwei Euro ist wenig, mit Amex Membership Rewards und flexiblen Transferpartnern holst du in aller Regel mehr aus deinen Ausgaben heraus.
Für Selbstständige und Freiberufler ist die Business-Variante interessanter: Sie bringt 1.000 Meilen Willkommensbonus und eine Meile pro Euro Umsatz. Die Details dazu findest du in meinem Artikel zur Miles & More Blue Kreditkarte.
Und ja: Meilenschutz ist nur die halbe Miete. Entscheidend ist, dass du deine Meilen am Ende für einen Flug einlöst, der sich wirklich lohnt. Genau darum geht es in meinem kostenlosen Workshop.
Erfahre, wie du Business und First Class zum Economy-Preis buchen kannst, ohne planlos Punkte zu sammeln oder teure Fehler zu machen.
- Verstehe das Meilengame endlich einfach und strukturiert
- Lerne die wichtigsten Hebel zum Meilen sammeln im Alltag
- Erkenne typische Fehler, die viele unnötig Geld kosten
- Sieh konkrete Praxisbeispiele für Business und First Class Buchungen
- Finde heraus, wie du mehr aus deinen Ausgaben herausholst
- Perfekt für Einsteiger und Fortgeschrittene, die cleverer reisen wollen
Fazit: Nimm den Meilenschutz mit, solange er nichts kostet
Die Blue Credit Card beantragst du nicht wegen ihrer Sammelrate oder ihrer Leistungen. Aber zwölf Monate ohne Kartenpreis plus Karenzzeit bedeuten bis zu rund 18 Monate Meilenschutz, für die du nichts oder fast nichts zahlst. Wer Meilen ohne Status auf dem Konto hat, sollte das mitnehmen.
Mein Rat: Stell den Antrag bis spätestens 30. September, notier dir den Kündigungstermin zum Ende der zwölf Monate und plan bis dahin eine sinnvolle Einlösung. Meilen, die schon am 30. September verfallen, solltest du nicht auf die Karte verlassen.